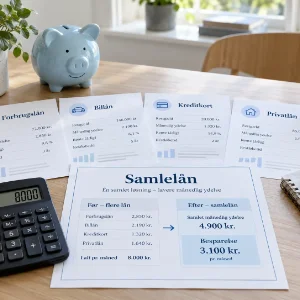
Samlelån
Kan det betale sig at samle lån? Se fordele og faldgruber
Overvejer du at samle flere lån i ét? Se hvornår et samlelån kan give lavere ydelse, bedre overblik og lavere samlede omkostninger.
Læs artiklen
SPØRGSMÅL OG SVAR
SPØRGSMÅL OG SVAR
Få svar på de mest almindelige spørgsmål om lån.
Et forbrugslån er finansiering til privat forbrug, eksempelvis en vaskemaskine, møbler eller en tandlægeregning. Pengene lånes nu og betales tilbage efter en aftalt plan. Mange privatlån er uden pant i bolig eller bil, men du har stadig ansvar for hele gælden.
Tag udgangspunkt i den konkrete udgift: Hvad koster købet kontant, hvor meget kan du selv betale, og hvor længe vil du have glæde af det? Det er værd at overveje, om du stadig ønsker at betale af på købet flere år senere.
Sammenlign konkrete tilbud på samme lånebeløb og løbetid. Se både på ÅOP og det samlede tilbagebetalingsbeløb. En annonceret fra-rente fortæller ikke nødvendigvis, hvilken pris du selv får. Indhent gerne flere tilbud, også fra din egen bank.
Lav en enkel oversigt med tilbuddenes samlede pris og vilkår. Det billigste lån for dig afhænger også af, om du vil betale tilbage før tid. Brug ord som billigt lån som anledning til at undersøge tallene, ikke som dokumentation for en besparelse.
Forbrugerrådet Tænk: sammenligning af forbrugslånRenten beskriver betalingen for at have penge til rådighed. Debitorrenten er den årlige rente med virkningen af renters rente. ÅOP medregner også de obligatoriske omkostninger ved kreditten, så et lån med lav rente kan have en mærkbart højere ÅOP.
Spørg derfor, hvad en fremhævet procentsats dækker. Står der kun rente, har du endnu ikke hele billedet af låneomkostningerne. Se også efter, om renten er fast eller variabel, og om det viste tal gælder dig eller blot er et priseksempel.
Tag det samlede beløb, du skal betale tilbage, og træk det beløb fra, du får til rådighed. Forskellen er din samlede udgift til finansieringen, når alle obligatoriske betalinger er medregnet, og aftalen følges.
Et rent regneeksempel: Får du 20.000 kr. udbetalt og betaler 24.800 kr. tilbage inklusive alle låneomkostninger, koster finansieringen 4.800 kr. Kontroller, om et gebyr allerede indgår i totalen, så du ikke tæller det to gange. Ved variabel rente kan den endelige total ændre sig.
Vælg en løbetid, hvor ydelsen kan betales uden at presse nødvendige udgifter ud af budgettet. En kortere afbetalingsperiode kræver typisk større betalinger undervejs. En længere periode giver flere måneder med gæld og kan øge de samlede renteudgifter.
Bed om beregninger for flere løbetider og sammenlign både ydelse og totalpris. Overvej også, om din indkomst kan ændre sig i perioden. En betalingsplan bør kunne fungere i almindelige måneder med uventede udgifter, ikke kun når alt går efter planen.
Før et forbrugslån bevilges, skal långiveren vurdere, om du kan tilbagebetale det. Indtægter, udgifter og eksisterende gæld er relevante. En digital ansøgning eller hurtig behandling fjerner ikke kravet om kreditvurdering.
Forbered et realistisk overblik, og oplys også afdrag på andre kreditter. Hvis en udgift betales kvartalsvis, skal den stadig med i økonomien. En manglende oplysning kan gøre budgettet misvisende og føre til, at du vurderer dine egne kreditmuligheder for optimistisk.
Forbrug.dk: forbrugslån og kreditvurderingEn registrering som dårlig betaler vil normalt gøre det meget vanskeligt at få et almindeligt forbrugslån. Et tilbud, der lover sikker godkendelse trods betalingsproblemer, bør ikke opfattes som en løsning på den eksisterende gæld.
Få først overblik over kreditorer, restgæld og ubetalte regninger. Søg hjælp til at vurdere mulige betalingsaftaler, før du påtager dig nye forpligtelser. Gratis gældsrådgivning kan være relevant, særligt hvis indkomsten er lav, og det er svært at skabe overblik alene.
Forbrug.dk: økonomisk rådgivning og gældshjælpEn enkel ansøgningsproces kan spare tid, men siger ikke noget om prisen eller om afdragene passer til din økonomi. Nemt lån, hurtiglån og kviklån er betegnelser, som skal vurderes ud fra den konkrete aftale.
Stil tre spørgsmål: Hvilken udgift løser lånet? Hvor kommer pengene til tilbagebetalingen fra? Hvad koster løsningen samlet? Hvis svarene er uklare, er det bedre at afklare dem, før du accepterer. Et kort ansøgningsskema gør ikke en længere betalingsforpligtelse mindre vigtig.
Det kan være tilfældet, men kræver en sammenligning. Ved køb på afdrag betaler du en bestemt vare over tid. Ved et almindeligt privatlån får du penge til rådighed og betaler derefter købet. Begge løsninger kan medføre låneomkostninger.
Sammenlign varens kontantpris plus finansieringen hos hver sælger. En billig afbetalingsordning kan være mindre attraktiv, hvis selve varen er dyrere. Overvej også levering, eventuel udbetaling og hvor mange samtidige afdragsordninger du allerede har i dit budget.
Et forbrugslån har typisk et aftalt lånebeløb og en betalingsplan. En kassekredit giver adgang til at trække på en konto op til en grænse. Et kreditkort kan give betalingsudsættelse eller mulighed for at dele en betaling op, afhængigt af kortaftalen.
Vurder kreditmulighederne ud fra dit faktiske behov: et enkelt køb eller svingende betalinger over tid. Kontroller rente, gebyrer, tilbagebetalingskrav og eventuelle rentefri perioder for det konkrete produkt. En uudnyttet kreditramme er ikke det samme som opsparede penge.
Ja, du har som udgangspunkt ret til at tilbagebetale forbrugskredit tidligere end aftalt. Der kan dog være lovlig kompensation til långiveren. Få en skriftlig indfrielsesopgørelse med beløb og dato, før du overfører pengene.
Vil du kun betale ekstra af, så spørg, om det forkorter løbetiden eller ændrer den månedlige ydelse. Behold samtidig en passende buffer til nødvendige udgifter. Det hjælper ikke meget at indfri gæld, hvis du straks efter bliver nødt til at optage et nyt dyrt lån.
Your Europe: rettigheder ved forbrugerkreditForsinket betaling kan medføre ekstra omkostninger og i sidste ende inkasso eller registrering som dårlig betaler. Kontakt långiveren tidligt, hvis du kan se, at en betaling bliver vanskelig.
Beskriv, hvad du realistisk kan betale, og få en eventuel ændret aftale på skrift. Spørg både til den nye ydelse og den samlede pris. Undgå at love et beløb, som budgettet ikke kan bære. Saml aftaler og breve ét sted, så du har overblik over frister og restgæld.
Vælg det beløb, du ønsker at låne, og gennemgå udbydernes viste beløbsintervaller og ÅOP. Du kan sortere listen og følge et aktivt link til udbyderens website for at undersøge et konkret tilbud. Eksempeldata og fiktive udbydere er markeret og er ikke aktuelle lånetilbud.
Den viste laveste ÅOP er ikke et løfte om din personlige pris, og listen dokumenterer ikke, hvem der er billigst på hele markedet. Sammenhold et reelt tilbud med alternativer og dit budget, før du beslutter dig for at låne penge online.
Ved en digital låneansøgning vælger du normalt lånebeløb og løbetid og giver oplysninger om din økonomi. Udbyderen vurderer ansøgningen og kan bede om dokumentation, før du får et konkret lånetilbud. Selve ansøgningen er derfor ikke det samme som en godkendelse.
Hav dit budget og oplysninger om eksisterende lån klar. Læs tilbuddet, før du accepterer: Kontroller især beløbet, der udbetales, den månedlige ydelse og sidste betalingsdato. Gem både aftalen og betalingsplanen, så du senere kan kontrollere dine betalinger.
ÅOP betyder årlige omkostninger i procent og samler renter og obligatoriske kreditomkostninger i ét årligt procenttal. Sammenlign især ÅOP på lån med samme beløb og løbetid.
ÅOP er ikke det beløb i kroner, der trækkes fra din konto hver måned. Til dit budget skal du bruge den månedlige ydelse. Til overblikket over hele aftalen skal du bruge det samlede tilbagebetalingsbeløb. De tre oplysninger besvarer forskellige spørgsmål og bør læses sammen.
Forbrugerrådet Tænk: sammenligning af forbrugslånSe efter renter, oprettelsesgebyr, administrationsgebyr og betalingsgebyrer. Undersøg desuden prisen på eventuelle tilvalg som låneforsikring. Bed om en forklaring, hvis det er uklart, hvilke poster der er obligatoriske, og hvilke du kan fravælge.
Regn gentagne gebyrer om til en samlet pris: Et tænkt gebyr på 25 kr. hver måned bliver til 1.500 kr. over fem år. Eksemplet er ikke et lånetilbud, men viser, hvorfor små beløb i en lang aftale også fortjener opmærksomhed.
Nej. En lav ydelse kan skyldes, at afbetalingen strækker sig over flere måneder. Du får mere plads i det månedlige budget, men kan samtidig betale mere samlet.
Forestil dig to rent illustrative betalingsplaner: 600 kr. i 48 måneder giver 28.800 kr., mens 450 kr. i 72 måneder giver 32.400 kr. Hvis samme beløb udbetales, og alle omkostninger er inkluderet, er den laveste månedlige betaling altså den dyreste løsning i dette eksempel. Sammenlign altid hele betalingsforløbet.
Der findes ikke ét lånebeløb, som passer til alle. Udbyderens beløbsgrænse er kun en produktgrænse; det konkrete tilbud afhænger af vurderingen af din økonomi. Det er derfor ikke sikkert, at du kan eller bør låne det maksimale beløb, der vises.
Beregn først finansieringsbehovet efter en eventuel egenbetaling. Hvis købet kræver 18.000 kr., bør et tilbud om 30.000 kr. ikke i sig selv få dig til at øge gælden. Ekstra lånte penge skal også tilbagebetales og kan koste renter.
Manglende fast arbejde giver ikke i sig selv et sikkert ja eller nej. Ansættelsesform, indtægtens størrelse og stabilitet samt udgifter og gæld kan indgå i vurderingen. Udbyderne kan have forskellige krav, og der er ingen garanti for godkendelse.
Hvis du har skiftende indkomst, bør du tage udgangspunkt i forsigtige forventninger. Lav eksempelvis et budget for en måned med færre vagter eller lavere omsætning. Hvis afdragene kun kan betales i dine bedste måneder, er betalingsplanen sårbar.
Det afhænger af udbyderens behandling, dokumentation, din accept og selve overførslen. Hurtigt svar er ikke nødvendigvis hurtig udbetaling. For visse kortfristede forbrugslån gælder desuden 48 timers betænkningstid.
Har du en konkret betalingsfrist, så få oplyst, hvornår pengene realistisk kan stå på kontoen. Undgå at bestille et køb ud fra en forventet godkendelse. Udtrykket hurtigt lån fortæller ikke i sig selv noget om, hvorvidt finansieringen er billig, eller om pengene når frem til tiden.
Forbrug.dk: forbrugslån og kreditvurderingVed et lån uden sikkerhed stiller du ikke et bestemt aktiv, eksempelvis din bil, som pant for lånet. Det betyder ikke, at gælden er uden personligt ansvar, eller at betalingerne er frivillige.
Undersøg også, om en anden person skal være medansøger eller kautionist. Det er en særskilt forpligtelse, som skal forstås, før nogen underskriver. Vurder et usikret lån på samme måde som anden gæld: ud fra beløb, vilkår og din mulighed for at betale til tiden.
Ikke nødvendigvis. Rentefri betyder, at der ikke beregnes rente i den angivne periode. Se efter andre betalinger, og læs hvad der sker, når en kampagne slutter. En aftale er kun uden finansieringsomkostninger, hvis der heller ikke er obligatoriske gebyrer eller andre kreditomkostninger.
Sammenhold totalprisen med kontantprisen. Skriv også sidste rettidige betalingsdag ind i dit budget. Hvis du vælger afbetaling for at beholde penge på kontoen, skal der fortsat være penge reserveret til de kommende betalinger.
Et samlelån kan give færre betalinger og lavere omkostninger, men besparelsen skal regnes igennem. Sammenlign de resterende betalinger på dine nuværende lån med alle betalinger på det nye lån, inklusive omkostninger ved omlægningen.
Hvis gælden blot fordeles over flere år, kan ydelsen falde, mens totalprisen stiger. Bed om en samlet opgørelse, og kontroller, at de gamle lån faktisk bliver indfriet. Overvej at lukke unødvendige kreditrammer, så omlægningen ikke efterfølges af ny gæld på de gamle konti.
For almindelige forbrugslån gælder som udgangspunkt 14 dages fortrydelsesret. Fristen regnes fra aftaleindgåelsen eller fra den senere modtagelse af aftalevilkårene. Giv långiveren besked inden fristen, og gem dokumentation.
Ved fortrydelse skal det udbetalte beløb betales tilbage senest 30 dage efter meddelelsen sammen med påløbne renter frem til tilbagebetalingen. Få det nøjagtige beløb oplyst. At fortryde finansieringen ophæver ikke automatisk et køb, du har brugt pengene på; afklar derfor købet særskilt.
Forbrug.dk: forbrugslån og kreditvurderingStart med at skelne mellem en midlertidig forskydning og et underskud, der gentager sig hver måned. Hvis indtægten ikke dækker nødvendige udgifter, vil et nyt lån også tilføje kommende afdrag. Det kan derfor gøre næste måned vanskeligere.
Prioritér bolig, mad, medicin og andre nødvendigheder. Kontakt dem, du skylder penge, og undersøg muligheden for en betalingsaftale. Ved vedvarende problemer kan gratis økonomi- og gældsrådgivning hjælpe med et samlet overblik. Et lån bør ikke være en erstatning for at få afklaret et varigt underskud.
Forbrug.dk: økonomisk rådgivning og gældshjælpSenest gennemgået 10. september 2026. Svarene er generel information; dit konkrete lånetilbud beskriver de gældende vilkår.
GUIDE OG VIDEN
Læs mere om lån, priser og vilkår.
Overvejer du at samle flere lån i ét? Se hvornår et samlelån kan give lavere ydelse, bedre overblik og lavere samlede omkostninger.
Læs artiklen
Se hvordan lånets løbetid påvirker din månedlige ydelse, de samlede omkostninger og hvor hurtigt du bliver gældfri.
Læs artiklen
Se forskellen på rente og ÅOP, og lær hvilke tal du bør kigge på, når du sammenligner lån og vurderer den samlede pris.
Læs artiklen