Uafhængig sammenligning af lån

Priser, renter og øvrige oplysninger er vejledende og kan ændre sig. Vi kan ikke garantere, at oplysningerne altid er fuldstændige eller opdaterede. Kontrollér de aktuelle vilkår hos långiveren, før du ansøger.

Sammenlign forbrugslån

Sammenlign forbrugslån til dine planer. Vælg beløb og løbetid, og få overblik over ÅOP og vilkår for de forbrugslån, der matcher dit behov.

  • Gratis sammenligning
  • Tilbud er uforpligtigende
  • Du ansøger hos långiver

Find dit forbrugslån på 2 minutter

Se hvilke forbrugslån der matcher dit beløb, din løbetid og din økonomi.

kr.
mdr.
Forventet ÅOP 5,9 – 24,9 %

SAMMENLIGN LÅN

7 lånemuligheder matcher dit behov

Viser 7 lån ved 25.000 kr. og 60 mdr.
25.000 kr.60 mdr.Forbrugslån
ÅOP fra5,9 %
Lånebeløb10.000 – 250.000 kr.
Løbetid1 – 144 mdr.
Ansøg nuIkano Finans
  • Populær
  • Nem ansøgning
ÅOP fra9,4 %
Lånebeløb5.000 – 400.000 kr.
Løbetid12 – 96 mdr.
Ansøg nuBank Norwegian
  • Har også kreditkort
  • 0 kr. i oprettelse
ÅOP fra12,6 %
Lånebeløb5.000 – 50.000 kr.
Løbetid12 – 69 mdr.
Ansøg nuSVEA
  • Samlelån
  • Ansøg nemt
ÅOP fra17,4 %
Lånebeløb10.000 – 200.000 kr.
Løbetid48 – 96 mdr.
Ansøg nuViiga Lån
ÅOP fra19,7 %
Lånebeløb20.000 – 100.000 kr.
Løbetid48 – 96 mdr.
Ansøg nuUNILÅN
  • Hurtig proces
  • Ansøg nemt
ÅOP fra21,6 %
Lånebeløb10.000 – 200.000 kr.
Løbetid48 – 96 mdr.
Ansøg nuKlikLån
  • Lån nemt
  • Få svar på 1 time
ÅOP24,9 %
Lånebeløb5.000 – 100.000 kr.
Løbetid12 – 60 mdr.
Ansøg nuBondora
  • Enkel ansøgning
  • Slip for ventetid

Sorteringen sammenligner de viste ÅOP-intervaller. Den er ikke en personlig anbefaling.

Sammenlign flere udbydereSe mulighederne samlet ét sted.

Se vilkårene førstSammenlign ÅOP og lånebeløb.

Gå videre, når du er klarLånet søges hos udbyderen.

GUIDE OG VIDEN

Guides om forbrugslån

Korte guides til at forstå priser, vilkår og næste skridt.

Se alle artikler

SPØRGSMÅL OG SVAR

Spørgsmål om forbrugslån

Se alle spørgsmål

Få svar på de mest almindelige spørgsmål om lån.

Et forbrugslån er finansiering til privat forbrug, eksempelvis en vaskemaskine, møbler eller en tandlægeregning. Pengene lånes nu og betales tilbage efter en aftalt plan. Mange privatlån er uden pant i bolig eller bil, men du har stadig ansvar for hele gælden.

Tag udgangspunkt i den konkrete udgift: Hvad koster købet kontant, hvor meget kan du selv betale, og hvor længe vil du have glæde af det? Det er værd at overveje, om du stadig ønsker at betale af på købet flere år senere.

Vælg en løbetid, hvor ydelsen kan betales uden at presse nødvendige udgifter ud af budgettet. En kortere afbetalingsperiode kræver typisk større betalinger undervejs. En længere periode giver flere måneder med gæld og kan øge de samlede renteudgifter.

Bed om beregninger for flere løbetider og sammenlign både ydelse og totalpris. Overvej også, om din indkomst kan ændre sig i perioden. En betalingsplan bør kunne fungere i almindelige måneder med uventede udgifter, ikke kun når alt går efter planen.

Det kan være tilfældet, men kræver en sammenligning. Ved køb på afdrag betaler du en bestemt vare over tid. Ved et almindeligt privatlån får du penge til rådighed og betaler derefter købet. Begge løsninger kan medføre låneomkostninger.

Sammenlign varens kontantpris plus finansieringen hos hver sælger. En billig afbetalingsordning kan være mindre attraktiv, hvis selve varen er dyrere. Overvej også levering, eventuel udbetaling og hvor mange samtidige afdragsordninger du allerede har i dit budget.

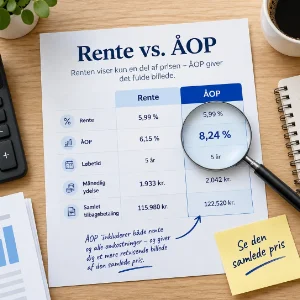
Sammenlign konkrete tilbud på samme lånebeløb og løbetid. Se både på ÅOP og det samlede tilbagebetalingsbeløb. En annonceret fra-rente fortæller ikke nødvendigvis, hvilken pris du selv får. Indhent gerne flere tilbud, også fra din egen bank.

Lav en enkel oversigt med tilbuddenes samlede pris og vilkår. Det billigste lån for dig afhænger også af, om du vil betale tilbage før tid. Brug ord som billigt lån som anledning til at undersøge tallene, ikke som dokumentation for en besparelse.

Forbrugerrådet Tænk: sammenligning af forbrugslån

Manglende fast arbejde giver ikke i sig selv et sikkert ja eller nej. Ansættelsesform, indtægtens størrelse og stabilitet samt udgifter og gæld kan indgå i vurderingen. Udbyderne kan have forskellige krav, og der er ingen garanti for godkendelse.

Hvis du har skiftende indkomst, bør du tage udgangspunkt i forsigtige forventninger. Lav eksempelvis et budget for en måned med færre vagter eller lavere omsætning. Hvis afdragene kun kan betales i dine bedste måneder, er betalingsplanen sårbar.

Et forbrugslån har typisk et aftalt lånebeløb og en betalingsplan. En kassekredit giver adgang til at trække på en konto op til en grænse. Et kreditkort kan give betalingsudsættelse eller mulighed for at dele en betaling op, afhængigt af kortaftalen.

Vurder kreditmulighederne ud fra dit faktiske behov: et enkelt køb eller svingende betalinger over tid. Kontroller rente, gebyrer, tilbagebetalingskrav og eventuelle rentefri perioder for det konkrete produkt. En uudnyttet kreditramme er ikke det samme som opsparede penge.