Kan det betale sig at samle flere lån i ét?
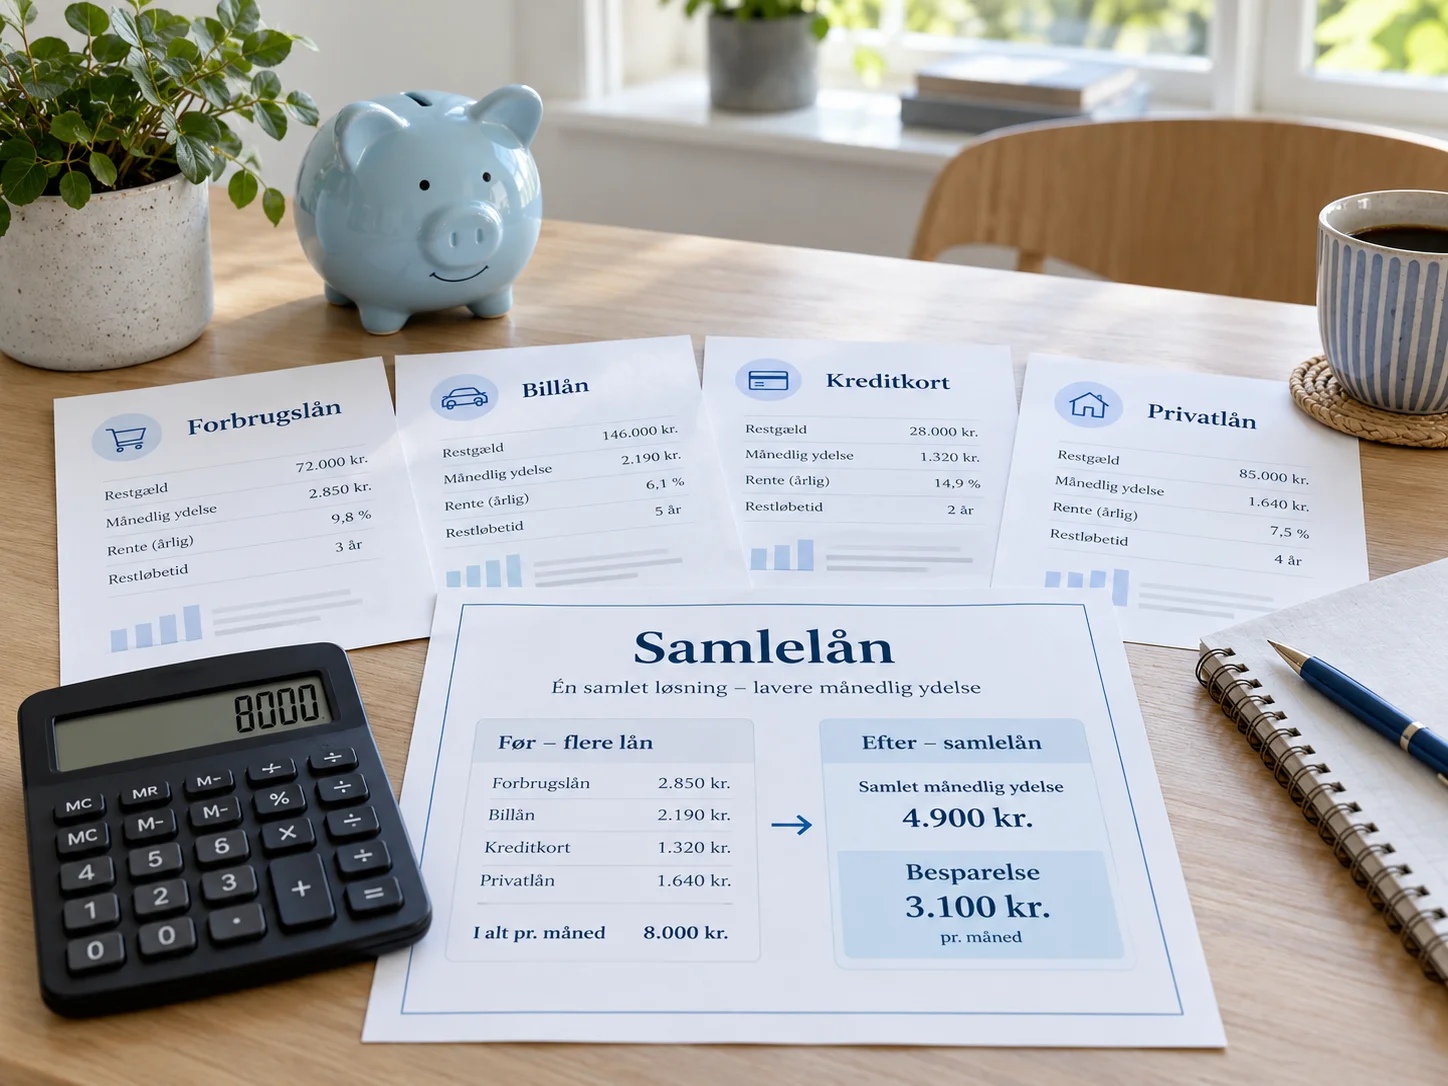
Hvis du har flere lån, kreditter eller afbetalingsordninger, kan det være fristende at samle dem i ét lån.
Det kan gøre økonomien mere overskuelig og i nogle tilfælde reducere den månedlige betaling.
Men et samlelån er ikke automatisk billigere.
Det afgørende er, hvad du samlet kommer til at betale – og hvor lang løbetiden bliver.
Hvad er et samlelån?
Et samlelån bruges til at indfri flere eksisterende lån og samle gælden i ét nyt lån.
Det kan fx være:
Forbrugslån
Kreditkortgæld
Kassekredit
Afbetalingsordninger
Mindre lån
I stedet for at betale til flere forskellige långivere hver måned får du én samlet månedlig betaling.
Hvorfor vælger nogle at samle deres lån?
Der kan være flere grunde.
En af de mest oplagte er overblik.
Hvis du fx har fire forskellige lån med forskellige betalingsdatoer, renter og løbetider, kan det være svært at holde styr på den samlede økonomi.
Ved at samle lånene kan du få:
Én månedlig betaling
Én betalingsdato
Én långiver
Ét samlet overblik over gælden
Det kan gøre økonomien enklere at administrere.
Kan et samlelån give en lavere månedlig ydelse?
Ja.
Hvis det nye lån får en længere løbetid eller bedre vilkår, kan den månedlige betaling blive lavere.
Det kan give mere luft i økonomien.
Men det er vigtigt at forstå, hvorfor ydelsen bliver lavere.
En lavere månedlig betaling betyder ikke nødvendigvis, at lånet samlet bliver billigere.
Hvis tilbagebetalingen strækkes over flere år, kan du ende med at betale mere i alt.
Et simpelt eksempel
Forestil dig, at du har tre lån:
Lån 1 Restgæld: 20.000 kr.
Lån 2 Restgæld: 15.000 kr.
Lån 3 Restgæld: 25.000 kr.
Den samlede gæld er:
60.000 kr.
Hvis du samlet betaler 2.500 kr. om måneden på de tre lån, kan et nyt samlelån måske reducere ydelsen til eksempelvis 1.700 kr. om måneden.
Det kan umiddelbart se attraktivt ud.
Men hvis det nye lån samtidig har en væsentligt længere løbetid, skal du undersøge, om du ender med at betale mere samlet.
Det vigtigste tal er ikke kun den månedlige ydelse
Når du vurderer et samlelån, bør du sammenligne:
Din nuværende samlede månedlige betaling
Den nye månedlige betaling
Hvor meget du skylder i alt
Hvor lang tid der er tilbage på de nuværende lån
Det nye låns løbetid
ÅOP
Samlet tilbagebetaling
Hvis du kun fokuserer på den nye månedlige ydelse, kan du overse, at gælden bliver dyrere over tid.
Hvornår kan et samlelån være en fordel?
Et samlelån kan være interessant, hvis det nye lån har bedre vilkår end din nuværende gæld.
Det kan fx være tilfældet, hvis:
Du har flere dyre lån
Du betaler høje renter og gebyrer
Det nye lån har lavere ÅOP
Du kan bevare en rimelig løbetid
Du ønsker et bedre overblik over din økonomi
Hvis både den samlede pris og den månedlige betaling forbedres, kan et samlelån være en klar fordel.
Hvornår kan et samlelån blive dyrere?
Det kan ske, hvis den nye løbetid bliver væsentligt længere.
Forestil dig, at du har to år tilbage på dine nuværende lån, men samler gælden i et nyt lån over seks år.
Den månedlige ydelse kan falde markant.
Men du betaler også på gælden i fire år længere.
Det kan betyde højere samlede omkostninger, selv hvis den nye rente ser attraktiv ud.
Sammenlign ÅOP – ikke kun renten
Hvis du overvejer at samle gæld, bør du se på ÅOP på det nye lån.
ÅOP giver et bredere billede af lånets omkostninger end renten alene.
Men ÅOP bør stadig ses sammen med:
Løbetid
Månedlig ydelse
Samlet tilbagebetaling
Det er kombinationen af disse tal, der fortæller, om det nye lån reelt er bedre.
Husk omkostninger ved det nye lån
Et nyt lån kan have omkostninger forbundet med etableringen.
Hvis disse omkostninger er høje, kan de reducere eller helt fjerne den besparelse, du ellers ville få ved at samle gælden.
Derfor bør du sammenligne den samlede pris før og efter omlægningen.
Kan man samle alle typer gæld?
Ikke nødvendigvis.
Det afhænger af långiveren og den type gæld, du har.
Nogle långivere tilbyder specifikke samlelån, mens andre tilbyder almindelige forbrugslån, som kan bruges til at indfri eksisterende gæld.
Der kan også være grænser for:
Hvor meget du kan låne
Hvor lang løbetiden kan være
Hvilke typer gæld der kan indfries
Din økonomi og kreditvurdering
Skal man lukke gamle kreditter bagefter?
Hvis du bruger et samlelån til at indfri kreditkort eller andre kreditfaciliteter, kan det være værd at overveje, om de gamle kreditmuligheder fortsat skal være åbne.
Hvis du først samler gælden og derefter bruger kreditten igen, kan du ende med både det nye samlelån og ny gæld.
Så mister samlelånet hurtigt sin effekt.
Lav regnestykket før du beslutter dig
Et godt samlelån handler ikke bare om at få én betaling.
Det handler om at forbedre din samlede økonomi.
Sammenlign derfor:
Før
Samlet restgæld
Samlet månedlig betaling
Forventet resterende tilbagebetaling
Nuværende ÅOP eller renter
Efter
Nyt lånebeløb
Ny månedlig betaling
Ny løbetid
Ny ÅOP
Ny samlet tilbagebetaling
Hvis det nye lån samlet set er billigere eller giver en økonomisk fordel, der er vigtig for dig, kan det være relevant.
Lavere ydelse eller lavere samlet pris?
Det er værd at skelne mellem to forskellige mål.
Du kan ønske:
Lavere månedlig betaling
eller:
Lavere samlet pris
Det er ikke altid det samme.
En længere løbetid kan give en lavere månedlig betaling, men en højere samlet pris.
En kortere løbetid kan give en højere ydelse, men lavere samlede omkostninger.
Derfor bør du vide, hvad du forsøger at opnå.
Sådan kan Netkredit hjælpe
På Netkredit kan du sammenligne lånemuligheder og se centrale oplysninger som:
ÅOP
Lånebeløb
Løbetid
Månedlig betaling
Samlet tilbagebetaling
Hvis du overvejer at samle flere lån, kan du bruge oplysningerne til at sammenligne din nuværende gæld med et muligt nyt lån.
Den endelige vurdering og godkendelse foretages af den enkelte långiver.
Kort fortalt
Et samlelån kan give:
Bedre overblik
Færre betalinger
Mulighed for lavere månedlig ydelse
Mulighed for lavere samlede omkostninger
Men det kan også blive dyrere, hvis løbetiden bliver væsentligt længere.
Det vigtigste spørgsmål er derfor ikke kun:
“Bliver min månedlige betaling lavere?”
men også:
“Hvad kommer jeg samlet til at betale?”
Hvis du sammenligner begge dele, får du et langt bedre grundlag for at vurdere, om det kan betale sig at samle dine lån.
Oplysningerne er vejledende. Læs de konkrete vilkår hos långiveren, før du træffer en beslutning.
Flere artikler