Kort eller lang løbetid? Se hvad det gør ved dit lån
Når du vælger et lån, har løbetiden stor betydning for både den månedlige ydelse og den samlede pris.
En kort løbetid betyder typisk, at du betaler mere hver måned, men mindre samlet.
En lang løbetid gør den månedlige betaling lavere, men kan til gengæld gøre lånet dyrere over tid.
Derfor er løbetiden et af de vigtigste valg, når du sammenligner lån.
Hvad betyder løbetid på et lån?
Løbetiden er den periode, du bruger på at betale lånet tilbage.
Hvis et lån fx har en løbetid på:
24 måneder
36 måneder
60 måneder
84 måneder
så betyder det, at lånet skal være tilbagebetalt inden for den valgte periode.
Jo længere løbetid, desto flere måneder bliver betalingen fordelt over.
Hvad sker der, hvis du vælger en kort løbetid?
En kort løbetid betyder, at du skal betale en større del af lånet tilbage hver måned.
Det giver typisk:
Højere månedlig ydelse
Hurtigere tilbagebetaling
Lavere samlede låneomkostninger
Kortere tid med gæld
Hvis dit budget kan bære den højere månedlige betaling, kan en kort løbetid derfor være billigere samlet set.
Hvad sker der, hvis du vælger en lang løbetid?
En længere løbetid fordeler betalingen over flere måneder.
Det giver typisk:
Lavere månedlig ydelse
Mere luft i budgettet hver måned
Længere tilbagebetalingstid
Højere samlede låneomkostninger
Den lave månedlige ydelse kan derfor virke attraktiv, men det er vigtigt også at se på, hvor meget du samlet kommer til at betale.
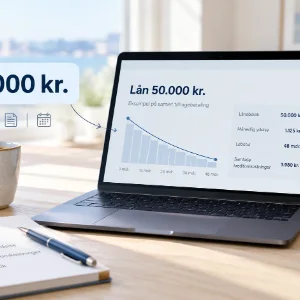
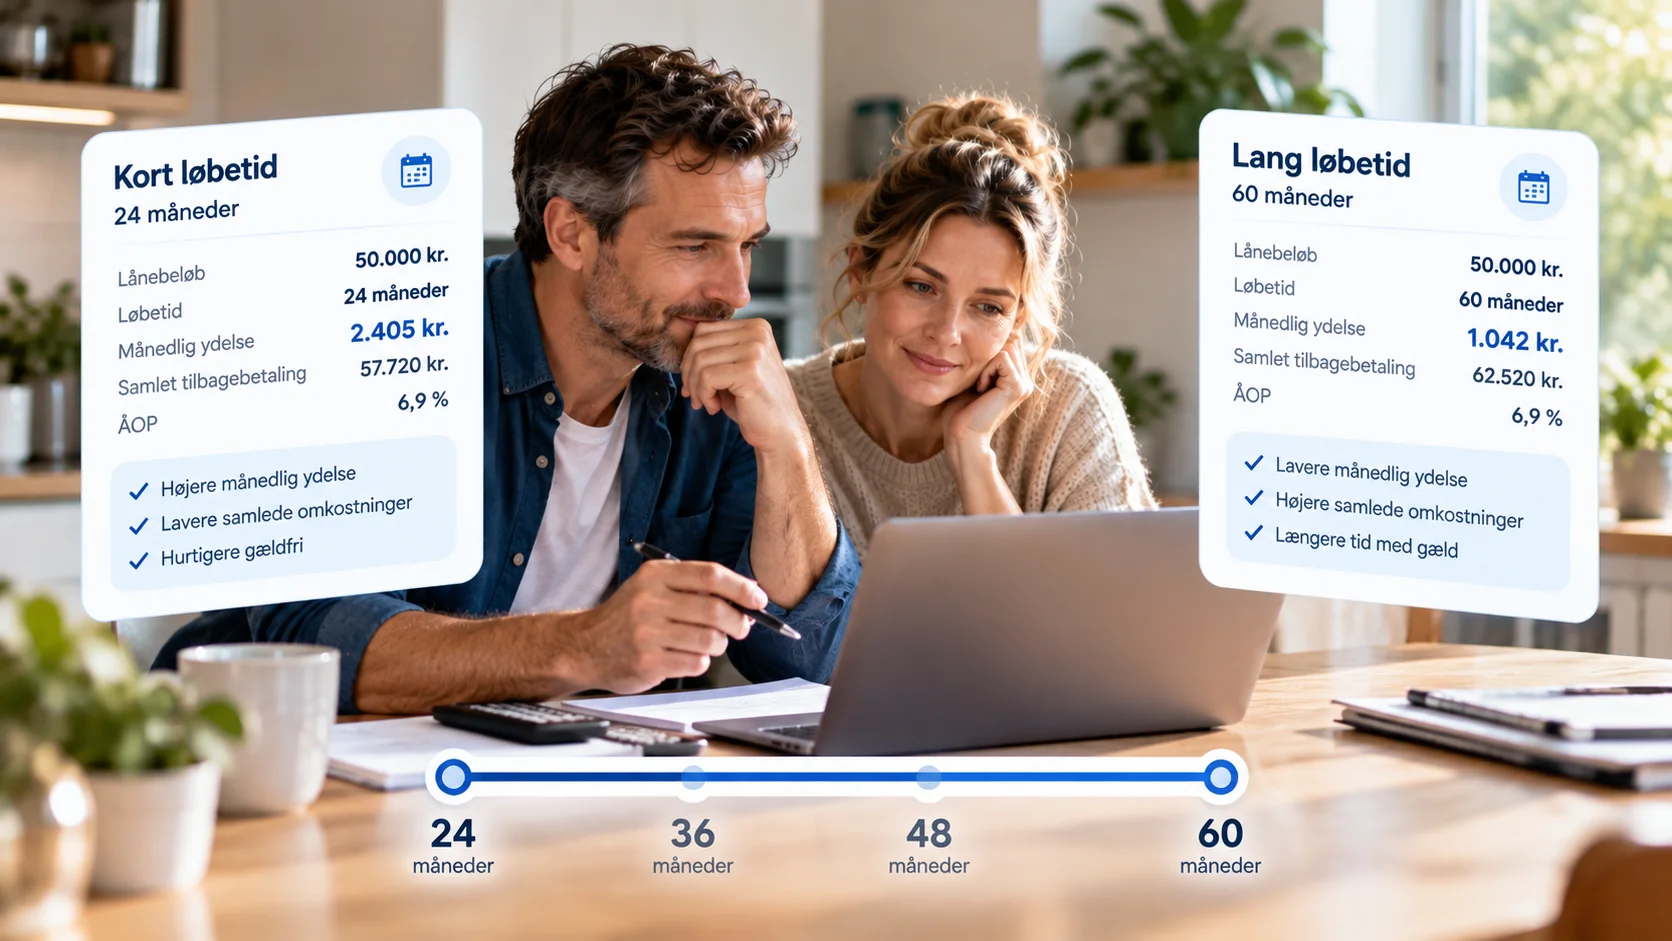
Et eksempel med 50.000 kr.
Forestil dig, at du låner:
50.000 kr.
Hvis lånet betales tilbage over 24 måneder, bliver den månedlige betaling relativt høj.
Hvis du i stedet vælger 60 måneder, bliver den månedlige betaling lavere.
Men til gengæld betaler du på lånet i mere end dobbelt så lang tid.
Det kan betyde, at den samlede tilbagebetaling bliver væsentligt højere.
Den laveste månedlige ydelse er ikke nødvendigvis billigst
Det er let at fokusere på den månedlige betaling.
Hvis valget står mellem:
1.100 kr. om måneden
og:
1.800 kr. om måneden
vil 1.100 kr. naturligt se mere attraktivt ud.
Men hvis den lave ydelse betyder, at du skal betale i flere år ekstra, kan lånet samlet set blive dyrere.
Derfor bør du altid sammenligne:
Månedlig ydelse
Løbetid
Samlet tilbagebetaling
ÅOP
Hvordan vælger du den rigtige løbetid?
Den bedste løbetid er ikke nødvendigvis den korteste.
Det vigtigste er, at den månedlige betaling passer til din økonomi.
Hvis en kort løbetid presser dit budget så meget, at der ikke er plads til uforudsete udgifter, kan det være mere realistisk at vælge en lidt længere løbetid.
Omvendt kan det være unødvendigt dyrt at vælge en meget lang løbetid, hvis du uden problemer kan betale lidt mere hver måned.
Et godt spørgsmål er derfor:
Hvad kan jeg realistisk betale hver måned uden at presse min økonomi?
Hvor meget betyder én ekstra år på lånet?
Selv 12 måneder ekstra kan gøre en mærkbar forskel.
En længere løbetid kan sænke den månedlige ydelse, men du betaler samtidig lånet tilbage over længere tid.
Hvis forskellen mellem 48 og 60 måneder kun sparer dig et mindre beløb hver måned, kan det være værd at undersøge, hvor meget den ekstra løbetid koster samlet.
Det er netop den type forskel, en låneberegner kan gøre lettere at se.
Hvornår kan en kort løbetid være en fordel?
En kort løbetid kan være interessant, hvis:
Du har god plads i dit månedlige budget
Du ønsker at blive gældfri hurtigt
Du vil begrænse de samlede låneomkostninger
Du forventer at have en stabil økonomi i hele perioden
Du bør dog stadig sikre dig, at ydelsen ikke bliver for høj i forhold til resten af din økonomi.
Hvornår kan en længere løbetid give mening?
En længere løbetid kan være relevant, hvis:
Du har brug for en lavere månedlig betaling
Du ønsker mere luft i budgettet
En kort løbetid ellers vil gøre ydelsen for høj
Du prioriterer fleksibilitet i den månedlige økonomi
Det vigtige er at forstå, at den lavere ydelse kan koste mere samlet.
Hvad betyder ÅOP i forhold til løbetiden?
ÅOP fortæller noget om de årlige omkostninger ved lånet, mens løbetiden fortæller hvor længe du betaler.
De to ting hænger sammen, når du vurderer lånets samlede pris.
Et lån med en relativt lav ÅOP kan stadig koste mange kroner samlet, hvis løbetiden er meget lang.
Derfor bør ÅOP ikke vurderes alene.
Se også på:
Samlet tilbagebetaling
Månedlig ydelse
Løbetid
Kan jeg ændre løbetiden senere?
Det afhænger af lånets vilkår.
Nogle lån kan indfries tidligere eller ekstraordinært nedbringes, mens andre kan have særlige betingelser.
Hvis du forventer, at du måske vil betale lånet hurtigere tilbage senere, kan det derfor være relevant at undersøge mulighederne for førtidig indfrielse.
Brug løbetiden aktivt, når du sammenligner lån
Når du ser på forskellige lånemuligheder, kan du prøve at sammenligne samme lånebeløb med forskellige løbetider.
Se fx hvad der sker ved:
36 måneder
48 måneder
60 måneder
Sammenlign derefter:
Hvor meget ændrer den månedlige ydelse sig?
Hvor meget ændrer den samlede tilbagebetaling sig?
Hvor længe vil du have gælden?
Det gør det lettere at finde en balance mellem en månedlig betaling, du kan håndtere, og en samlet pris du er tilfreds med.
Sådan kan Netkredit hjælpe
På Netkredit kan du sammenligne lånemuligheder ud fra både lånebeløb og løbetid.
Det gør det lettere at se, hvilke lån der passer til den periode, du ønsker at betale over.
Du kan derefter sammenligne blandt andet:
ÅOP
Månedlig ydelse
Samlet tilbagebetaling
Løbetid
Øvrige vilkår
Kort fortalt
Kort løbetid betyder typisk:
Højere månedlig betaling
Lavere samlede omkostninger
Hurtigere tilbagebetaling
Lang løbetid betyder typisk:
Lavere månedlig betaling
Højere samlede omkostninger
Længere tid med gæld
Den bedste løsning er derfor ofte den korteste løbetid, som stadig giver en månedlig betaling, der passer komfortabelt ind i din økonomi.
Oplysningerne er vejledende. Læs de konkrete vilkår hos långiveren, før du træffer en beslutning.
Flere artikler