Rente eller ÅOP – hvad skal du kigge på, når du vælger lån?
Når du sammenligner lån, møder du ofte både rente og ÅOP.
De to tal hænger sammen, men de betyder ikke det samme.
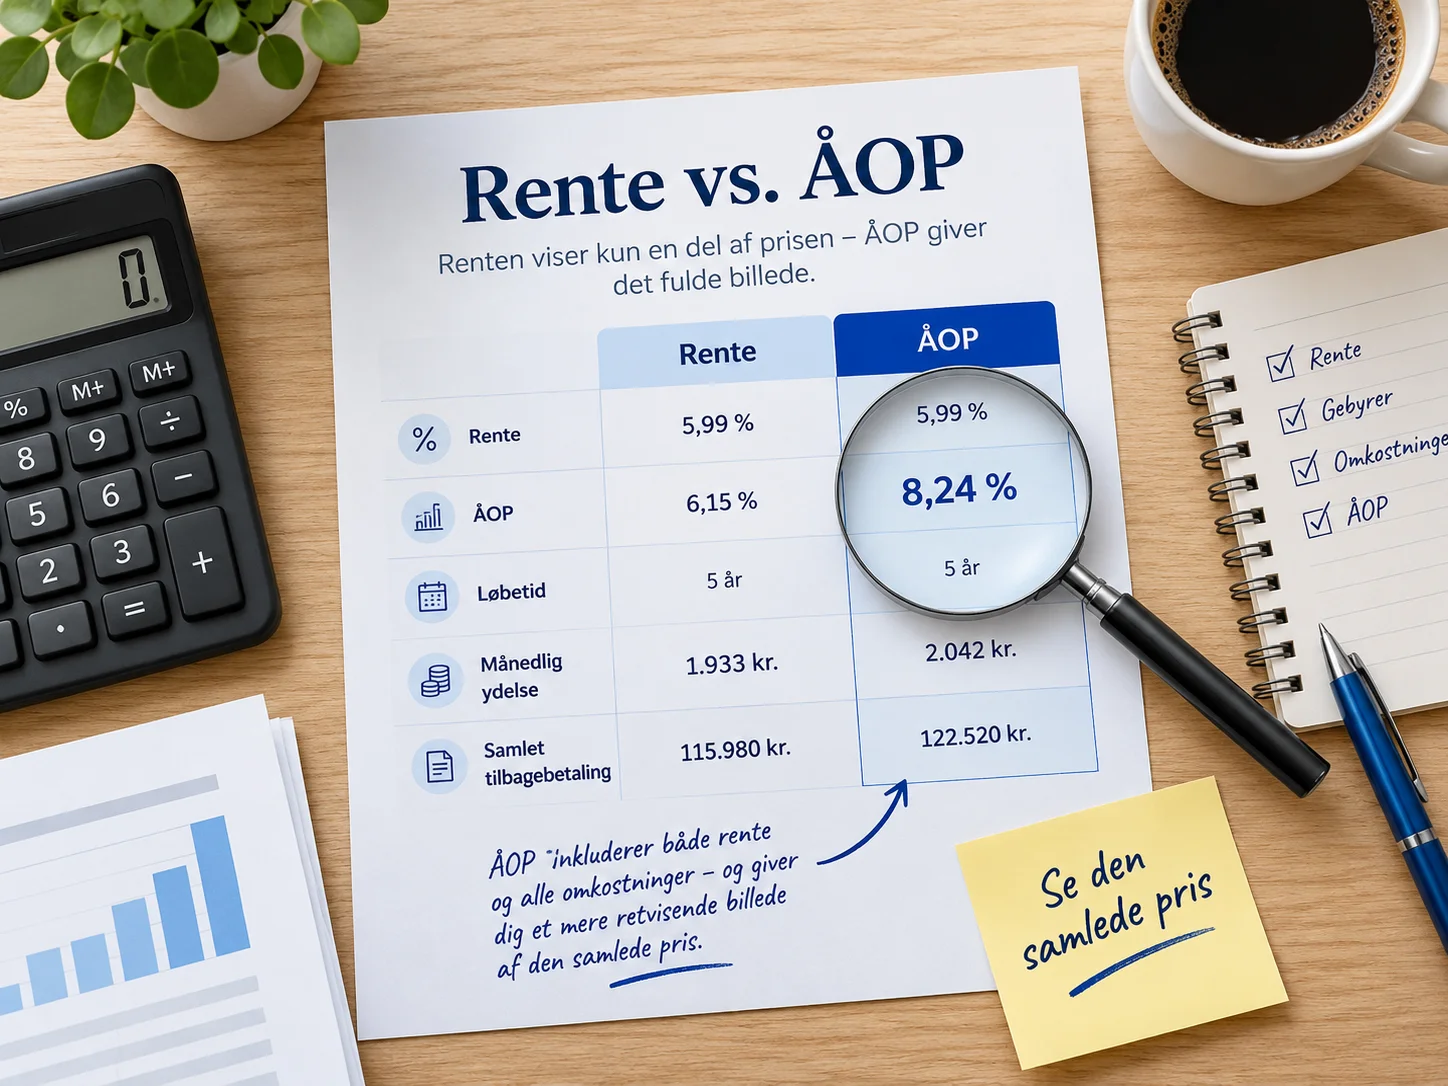
Renten fortæller noget om prisen for at låne pengene, mens ÅOP giver et bredere billede af lånets samlede omkostninger.
Hvis du kun kigger på renten, kan du derfor overse et lån, der samlet set er dyrere end det ser ud til.
Hvad er renten på et lån?
Renten er den pris, du betaler for at låne pengene.
Hvis du låner 50.000 kr. med en rente på 7 %, betyder det ikke, at du nødvendigvis betaler præcis 3.500 kr. om året i rente gennem hele lånets løbetid.
Rentebeløbet afhænger blandt andet af, hvordan restgælden falder, og hvordan lånet er skruet sammen.
Renten er altså vigtig, men den viser ikke nødvendigvis hele prisen på lånet.
Hvad er ÅOP?
ÅOP står for årlige omkostninger i procent.
ÅOP samler flere af lånets omkostninger i én procentsats.
Det kan blandt andet være:
Rente
Etableringsomkostninger
Administrationsgebyrer
Andre obligatoriske kreditomkostninger
Derfor vil ÅOP ofte være højere end selve renten.
Et lån med lav rente kan godt være dyrere
Forestil dig to lån på samme beløb og med samme løbetid.
Lån A
Rente: 5 %
ÅOP: 8,2 %
Lån B
Rente: 6 %
ÅOP: 7,1 %
Hvis du kun kigger på renten, ser Lån A billigst ud.
Men ÅOP viser, at Lån A samlet set har højere årlige omkostninger.
Det kan eksempelvis skyldes højere etableringsgebyrer eller andre omkostninger.
Derfor bør du ikke automatisk vælge det lån, der annoncerer med den laveste rente.
Hvilket tal er bedst til at sammenligne lån?
Hvis du sammenligner lån med samme lånebeløb og samme løbetid, er ÅOP normalt et meget nyttigt sammenligningstal.
ÅOP gør det lettere at se forskellen mellem lån, hvor omkostningerne er sammensat på forskellige måder.
Et lån kan eksempelvis have:
Lav rente og høje gebyrer
eller
Højere rente og lave gebyrer
ÅOP hjælper med at gøre de to tilbud mere sammenlignelige.
Betyder lavest ÅOP altid det bedste lån?
Ikke nødvendigvis.
ÅOP fortæller meget om prisen, men den fortæller ikke alt om, hvor godt et lån passer til din økonomi.
Du bør også se på:
Månedlig ydelse
Samlet tilbagebetaling
Løbetid
Mulighed for førtidig indfrielse
Andre vilkår
Et lån med lav ÅOP kan eksempelvis have en høj månedlig ydelse, fordi løbetiden er kort.
Det kan være billigt samlet set, men stadig være svært at passe ind i dit budget.
Samlet tilbagebetaling er også vigtig
Når du vurderer et lån, er den samlede tilbagebetaling et af de letteste tal at forstå.
Hvis du låner:
50.000 kr.
og samlet skal betale:
58.500 kr.
tilbage, så ved du, at forskellen er:
8.500 kr.
Det er et meget konkret billede af, hvad lånet koster dig samlet.
Derfor kan det være en god idé at se ÅOP og samlet tilbagebetaling sammen.
Hvorfor kan to lån have samme rente men forskellig ÅOP?
Hvis to lån har samme rente, kan deres øvrige omkostninger stadig være forskellige.
Det ene lån kan eksempelvis have:
Højt etableringsgebyr
Månedligt administrationsgebyr
Andre obligatoriske omkostninger
Det andet lån kan have få eller ingen af disse omkostninger.
Derfor kan ÅOP være forskellig, selv om renten er den samme.
Hvorfor kan ÅOP ændre sig med lånebeløbet?
Faste gebyrer fylder relativt mere på små lån end på store lån.
Et etableringsgebyr på 2.000 kr. betyder eksempelvis meget mere på et lån på 10.000 kr. end på et lån på 200.000 kr.
Derfor kan samme långiver have forskellig ÅOP afhængigt af:
Lånebeløb
Løbetid
Rente
Gebyrer
Det er endnu en grund til at sammenligne konkrete lånetilbud frem for kun at se på en annonceret rente.
Hvad skal du kigge på først?
En enkel rækkefølge kan være:
1. Lånebeløb
Kan du låne det beløb, du faktisk har brug for?
2. Månedlig ydelse
Passer betalingen ind i dit budget?
3. ÅOP
Hvordan ligger lånets samlede årlige omkostninger sammenlignet med andre muligheder?
4. Samlet tilbagebetaling
Hvor mange kroner kommer du til at betale i alt?
5. Løbetid og øvrige vilkår
Hvor længe skal du betale, og hvor fleksibelt er lånet?
På den måde undgår du at vælge lån ud fra ét enkelt tal.
Skal du ignorere renten helt?
Nej.
Renten er stadig en vigtig del af lånet.
Men den bør ses som én del af det samlede billede.
Hvis du vil vide, hvad lånet samlet set koster, bør du også kigge på ÅOP og samlet tilbagebetaling.
Et eksempel med to forskellige lånetilbud
Forestil dig, at du vil låne:
100.000 kr.
over:
60 måneder
Du får to tilbud.
Tilbud A
Rente: 5,5 %
ÅOP: 8,0 %
Samlet tilbagebetaling: 121.000 kr.
Tilbud B
Rente: 6,5 %
ÅOP: 7,2 %
Samlet tilbagebetaling: 117.500 kr.
Tilbud A har den laveste rente.
Men Tilbud B har både lavere ÅOP og lavere samlet tilbagebetaling.
Det viser, hvorfor renten alene ikke er nok til at vurdere lånet.
Brug ÅOP til at sortere – og resten til at vælge
En praktisk måde at bruge ÅOP på er at lade det være et første sammenligningstal.
Når du har fundet nogle relevante lån, kan du derefter se nærmere på:
Månedlig ydelse
Samlet pris
Løbetid
Vilkår
Fleksibilitet
På den måde bruger du ÅOP til at skabe overblik uden at lade én procentsats bestemme hele dit valg.
Sådan kan Netkredit hjælpe
På Netkredit kan du sammenligne flere centrale oplysninger på forskellige lån.
Du kan blandt andet se:
ÅOP
Lånebeløb
Løbetid
Andre relevante vilkår
Det gør det lettere at se forskellene mellem lån, før du går videre til den enkelte långiver.
Kort fortalt
Renten viser prisen for selve lånet.
ÅOP giver et bredere billede af de samlede årlige omkostninger.
Når du sammenligner lån, bør du derfor ikke kun spørge:
“Hvilket lån har den laveste rente?”
Spørg også:
“Hvilket lån har den laveste ÅOP?”
“Hvad skal jeg samlet betale tilbage?”
“Passer den månedlige ydelse til min økonomi?”
Det giver et langt bedre grundlag for at vælge mellem forskellige lånemuligheder.
Oplysningerne er vejledende. Læs de konkrete vilkår hos långiveren, før du træffer en beslutning.
Flere artikler