Hvor meget kan jeg låne? Sådan vurderes din økonomi
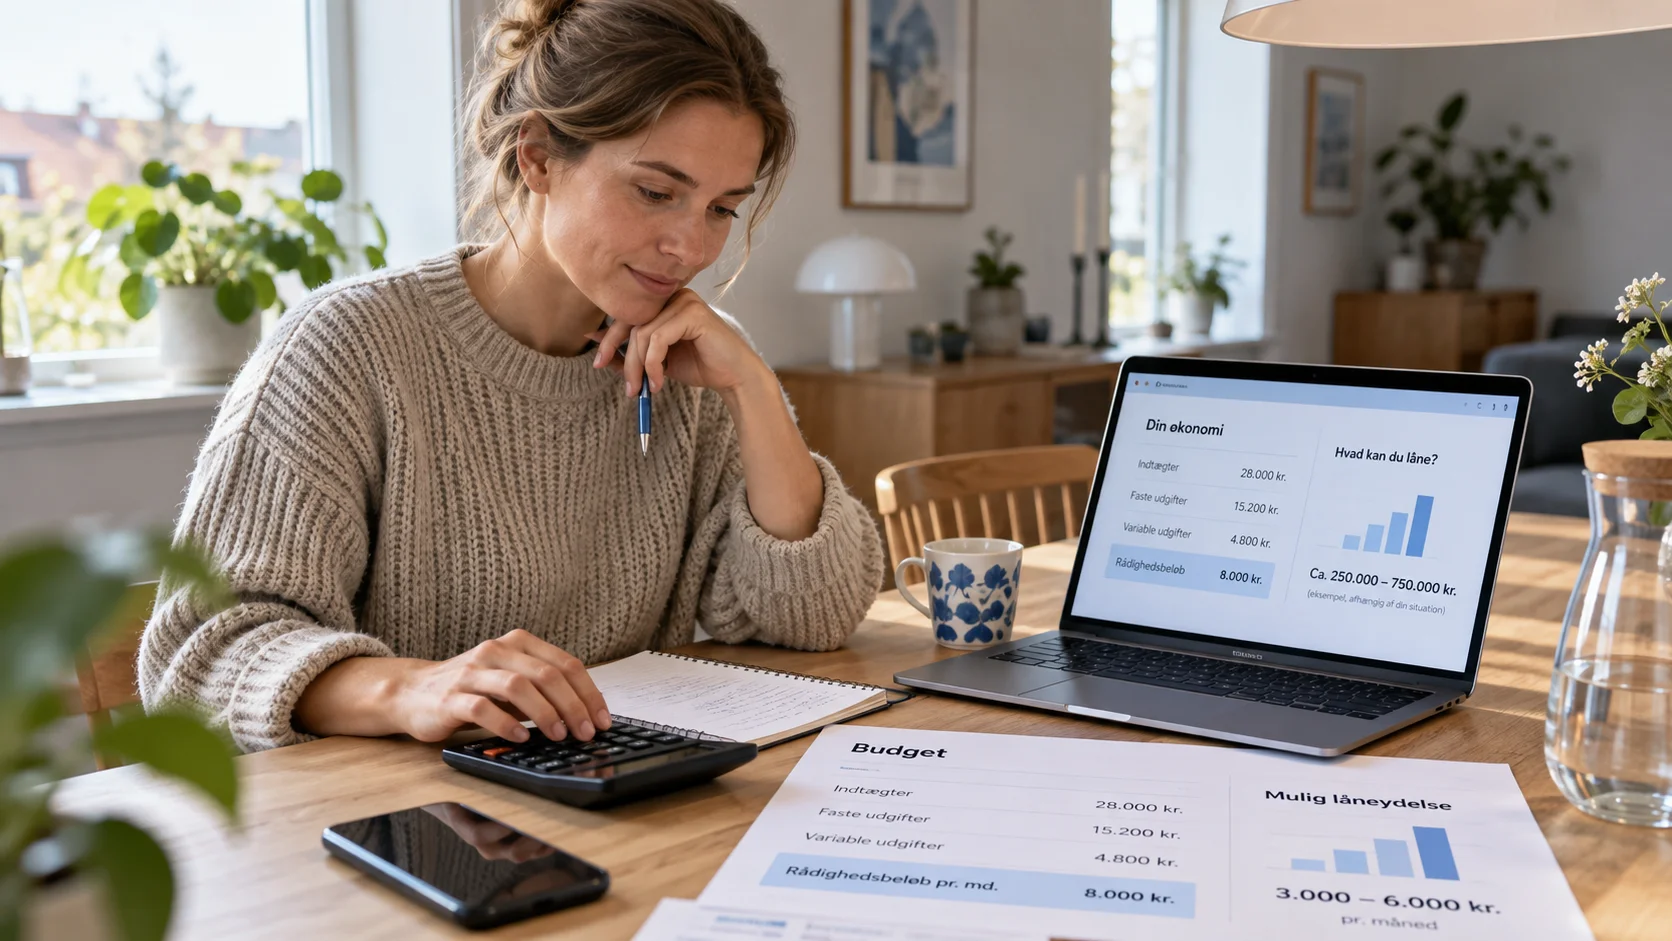
Hvor meget du kan låne, afhænger ikke kun af din indkomst. Långiveren ser typisk på hele din økonomi og vurderer, hvor stort et lån du realistisk kan betale tilbage.
Der findes derfor ikke ét bestemt beløb, som alle med samme løn kan låne.
Hvad afgør hvor meget du kan låne?
Når du søger om et lån, vil långiveren normalt se på flere forskellige forhold.
Det kan blandt andet være:
Din indkomst
Dine faste udgifter
Eksisterende lån og gæld
Dit rådighedsbeløb
Din alder
Din betalingshistorik
Andre økonomiske forpligtelser
Formålet er at vurdere, om der er plads i din økonomi til den månedlige betaling på det nye lån.
Din indkomst er kun en del af regnestykket
To personer med samme løn kan godt have meget forskellige muligheder for at låne.
Hvis den ene eksempelvis har høje boligudgifter, billån og anden gæld, mens den anden har lave faste udgifter, er deres økonomiske råderum ikke det samme.
Derfor ser långiveren ikke kun på, hvor meget du tjener.
Det er mindst lige så vigtigt, hvor meget du har tilbage, når dine faste udgifter er betalt.
Hvad er rådighedsbeløb?
Rådighedsbeløbet er de penge, du har tilbage hver måned, når dine faste udgifter er betalt.
Det skal blandt andet kunne dække:
Mad
Tøj
Transport
Fritid
Uforudsete udgifter
Opsparing
Andre almindelige leveomkostninger
Hvis et nyt lån betyder, at dit rådighedsbeløb bliver for lavt, kan det påvirke både størrelsen på det lån, du kan få tilbudt, og om lånet overhovedet bliver godkendt.
Eksisterende gæld har betydning
Har du allerede lån eller anden kredit, vil de månedlige betalinger normalt indgå i vurderingen af din økonomi.
Det kan fx være:
Forbrugslån
Billån
Kreditkortgæld
Kassekredit
Afbetalingsordninger
Andre lån
Jo større en del af din økonomi der allerede går til gæld, desto mindre plads kan der være til et nyt lån.
Hvor meget kan jeg betale om måneden?
Et godt sted at starte er ikke kun at spørge:
“Hvor meget kan jeg låne?”
Du kan også spørge:
“Hvor meget kan jeg realistisk betale hver måned?”
Hvis du fx ved, at du højst ønsker at bruge 2.000 kr. om måneden på et lån, kan det bruges som udgangspunkt for at finde lånemuligheder, der passer til din økonomi.
Det kan være mere nyttigt end først at vælge et højt lånebeløb og bagefter forsøge at få ydelsen til at passe ind i budgettet.
Løbetiden påvirker den månedlige betaling
Jo længere tid du bruger på at betale et lån tilbage, desto lavere bliver den månedlige betaling typisk.
Hvis du låner det samme beløb over 60 måneder i stedet for 36 måneder, bliver betalingen fordelt over flere måneder.
Det kan gøre ydelsen lettere at håndtere.
Til gengæld kan en længere løbetid betyde, at du samlet betaler mere for lånet.
Derfor bør du altid se på både:
Månedlig ydelse
Samlet tilbagebetaling
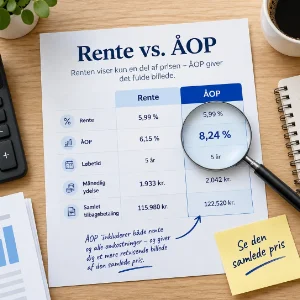
ÅOP
Løbetid
Et simpelt eksempel
Forestil dig, at du maksimalt ønsker at betale:
2.000 kr. om måneden
Hvis lånet skal være tilbagebetalt på:
36 måneder
er der en grænse for, hvor stort et lån den månedlige betaling kan bære.
Hvis du i stedet vælger:
60 måneder
kan den samme månedlige betaling typisk række til et større lånebeløb.
Men du betaler også af på lånet i længere tid.
Det er derfor en balance mellem:
Hvor meget du ønsker at låne
Hvor meget du ønsker at betale om måneden
Hvor hurtigt du vil være gældfri
Kan jeg selv beregne hvor meget jeg kan låne?
Du kan godt lave et vejledende estimat.
Et naturligt udgangspunkt er:
Hvor meget du kan betale om måneden
Hvor lang løbetid du ønsker
Den forventede pris på lånet
På den måde kan du få en idé om, hvilket lånebeløb der passer til dit budget.
Men resultatet er kun vejledende.
Den endelige vurdering foretages altid af långiveren.
Hvorfor kan jeg ikke nødvendigvis låne långiverens maksimale beløb?
Hvis en långiver reklamerer med lån op til eksempelvis 300.000 kr., betyder det ikke, at alle kan låne 300.000 kr.
Beløbet er långiverens maksimale produktgrænse.
Hvor meget du konkret kan få tilbudt, afhænger af kreditvurderingen af din økonomi.
Du kan derfor godt opleve, at du søger om 100.000 kr., men kun får tilbudt et lavere beløb.
Hvad er en kreditvurdering?
En kreditvurdering er långiverens vurdering af, om du forventes at kunne betale lånet tilbage.
Långiveren kan blandt andet se på:
Din økonomi
Din eksisterende gæld
Dine betalingsforpligtelser
Din indkomst
Dit rådighedsbeløb
Andre relevante økonomiske oplysninger
Kreditvurderingen kan variere fra långiver til långiver.
Det betyder, at to långivere ikke nødvendigvis vurderer den samme ansøger på præcis samme måde.
Kan flere långivere tilbyde forskellige beløb?
Ja.
Én långiver kan fx være villig til at tilbyde 50.000 kr., mens en anden kun vil tilbyde 30.000 kr.
En tredje kan måske afslå ansøgningen.
Det skyldes, at långiverne kan have forskellige kreditkriterier og forskellige grænser for, hvilken risiko de ønsker at påtage sig.
Derfor kan det give mening at se flere lånemuligheder, hvis du overvejer at låne.
Hvad kan du selv gøre før du søger?
Inden du søger om et lån, kan det være en god idé at skabe et enkelt overblik over din økonomi.
Se fx på:
Hvor meget du får udbetalt hver måned
Hvor store dine faste udgifter er
Hvor meget du allerede betaler på eksisterende gæld
Hvor meget du har tilbage til almindelige leveomkostninger
Hvor stor en månedlig betaling du komfortabelt kan håndtere
Det gør det lettere at vælge et realistisk lånebeløb og en passende løbetid.
Lån ikke mere end du har behov for
Hvis du kan blive godkendt til et større beløb, betyder det ikke nødvendigvis, at du bør låne hele beløbet.
Et større lån betyder typisk:
Større månedlige betalinger
Større samlede låneomkostninger
Længere tid med gæld
Det er derfor ofte mest fornuftigt at tage udgangspunkt i det beløb, du faktisk har behov for.
Sådan kan Netkredit hjælpe
På Netkredit kan du få overblik over lånemuligheder ud fra blandt andet det beløb, du ønsker at låne, og den løbetid du foretrækker.
Du kan derefter sammenligne centrale oplysninger som:
ÅOP
Lånebeløb
Løbetid
Månedlig betaling
Øvrige vilkår
Det kan gøre det lettere at finde de muligheder, der passer til dit behov, inden du går videre til den enkelte långiver.
Kort fortalt
Hvor meget du kan låne afhænger af mere end din løn.
Långiveren ser typisk på hele din økonomi, herunder:
Indkomst
Faste udgifter
Eksisterende gæld
Rådighedsbeløb
Den ønskede månedlige betaling
Et godt udgangspunkt er derfor at finde svar på tre spørgsmål:
Hvor meget vil jeg låne?
Hvor meget kan jeg betale om måneden?
Hvor hurtigt vil jeg betale lånet tilbage?
Når du kender de tre ting, bliver det lettere at finde de lånemuligheder, der passer til din økonomi.
Oplysningerne er vejledende. Læs de konkrete vilkår hos långiveren, før du træffer en beslutning.
Flere artikler